Pradinis įnašas būsto paskolai: 10, 15 ar 30 procentų?
Pradinis įnašas būsto paskolai dažnai yra didžiausia kliūtis kelyje į pirmą nuosavą būstą. Nuo 2026 m. rugpjūčio 1 d. įsigaliojo atnaujinti Lietuvos banko Atsakingojo skolinimo nuostatai, kurie šią ribą kai kuriems pirkėjams sumažino. Vis dėlto ne visi gali pasinaudoti 10 proc. įnašu, o kitos sąlygos, ypač taikomos antrai paskolai, liko griežtos. Šiame gide paaiškiname, kiek savų pinigų jums reikės ir nuo ko tai priklauso.
Pradinis įnašas būsto paskolai: trumpas atsakymas
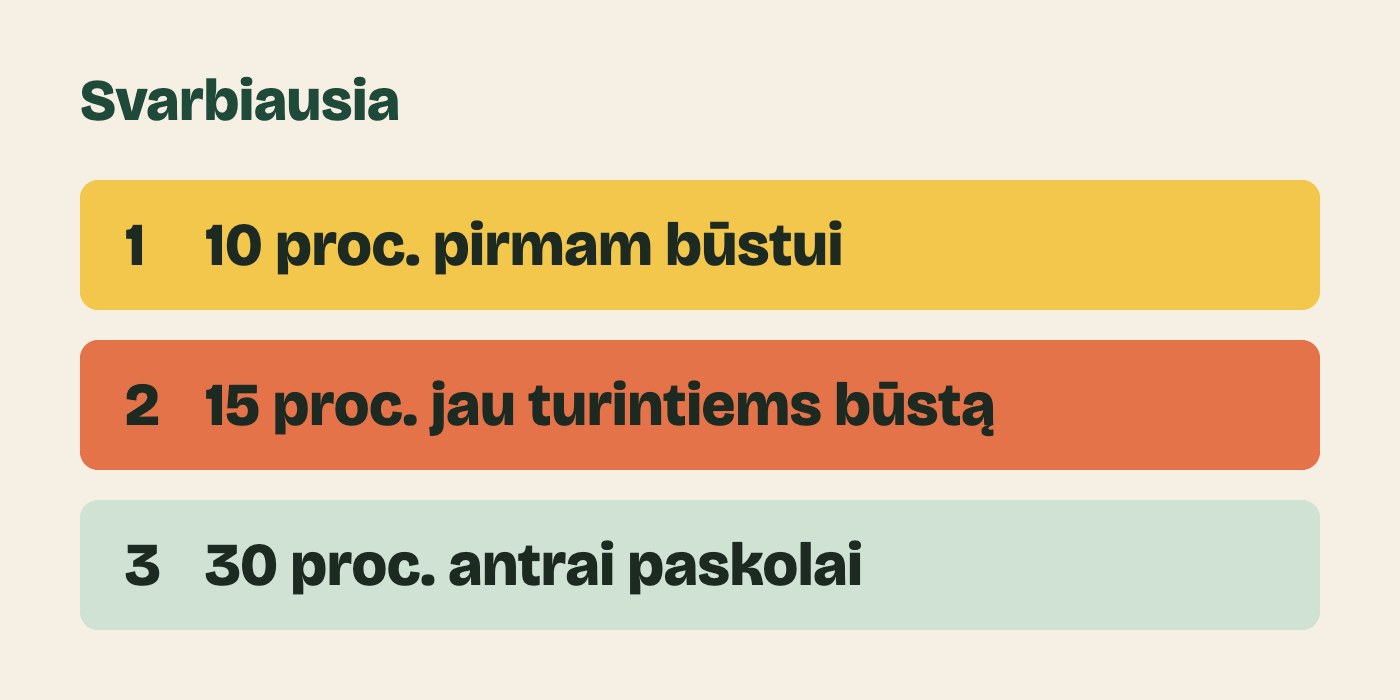
- 10 proc. tiems, kas ima pirmąją būsto paskolą ir neturi nekilnojamojo turto, taip pat neturėjo jo per pastaruosius penkerius metus.
- 15 proc. tiems, kas ima pirmą būsto paskolą, bet jau turi būstą ar kitą nekilnojamąjį turtą.
- 30 proc. imantiems antrą ar paskesnę būsto paskolą.
Tai minimalūs reikalavimai. Bankas gali prašyti didesnio įnašo, todėl galutinis atsakymas priklauso ir nuo jūsų situacijos bei konkretaus paskolos davėjo.
Kas gali pasinaudoti 10 proc. įnašu
Pagal Lietuvos banko paaiškinimą, 10 proc. riba taikoma, kai vienu metu tenkinamos dvi sąlygos. Pirma, tai turi būti pirmoji kredito sutartis gyvenamosios paskirties būstui įsigyti ar statyti. Antra, sutarties sudarymo metu nei paskolos gavėjas, nei bendraskolis neturi nuosavybės teise priklausančio nekilnojamojo turto ir neturėjo jo per pastaruosius penkerius metus.
Tai reiškia, kad bendraskolis gali pakeisti situaciją. Jei poroje vienas žmogus perka pirmą kartą, o kitas prieš trejus metus turėjo butą, 10 proc. sąlyga gali netikti. Tokį atvejį verta iš anksto aptarti su banku.
Kada reikia 15 proc.
Jei paskolą imate pirmą kartą, tačiau jau turite būstą, pavyzdžiui, paveldėtą butą ar dalį namo, minimalus įnašas lieka 15 proc. Taip pat 15 proc. gali būti taikoma ir imantiems antrą paskolą, jei tenkinama speciali išimtis, kurią aprašome toliau.
Antra paskola: 30 proc. ir išimtis
Antrai ir paskesnei būsto paskolai toliau galioja ne mažesnis kaip 30 proc. įnašas. Išimtis pakeista: sumažinti įnašą iki 15 proc. galima tik tada, kai jau grąžinote daugiau nei pusę kiekvienos turimos būsto paskolos sumos.
Anksčiau buvo žiūrima į paskolos likučio ir turto vertės santykį. Kadangi būstas brango, šią sąlygą lengvai atitiko daug žmonių. Dabar svarbu, kiek paskolos iš tiesų grąžinta, o ne kiek pabrango butas.
Jei tiesiog keičiate būstą, nereikia iš karto panikuoti. Lietuvos bankas nurodo, kad yra numatyta atskira išimtis: galima imti antrą paskolą naujam būstui su mažesniu nei 15 proc. įnašu, įsipareigojant per protingą terminą parduoti ankstesnį būstą, grąžinti jo paskolą ir sumažinti naują paskolą savomis lėšomis.
Skaičiavimo pavyzdys
Tarkime, perkate 200 000 eurų vertės butą:
- 10 proc. įnašas būtų 20 000 eurų, o paskola 180 000 eurų.
- 15 proc. įnašas būtų 30 000 eurų, o paskola 170 000 eurų.
- 30 proc. įnašas būtų 60 000 eurų, o paskola 140 000 eurų.
Skirtumas tarp pirmo būsto pirkėjo ir antros paskolos ėmėjo tame pačiame pavyzdyje yra net 40 000 eurų. Tai rodo, kaip smarkiai pradinis įnašas priklauso nuo jūsų statuso.
Svarbu: pradinis įnašas skaičiuojamas nuo būsto vertės arba pirkimo kainos, atsižvelgiant į mažesnę sumą. Jei butą brangiau nupirkote, nei jį įvertino vertintojas, skirtumą teks padengti savomis lėšomis.
Iš kur gali būti pradinis įnašas
Lietuvos bankas nurodo, kad pradinis įnašas negali būti padengtas skolintomis lėšomis arba lėšomis, gautomis įkeičiant kitą nekilnojamąjį turtą. Vartojimo paskola įnašui netinka, o bankas gali paprašyti parodyti, iš kur atsirado pinigai.
Jei tenkinate tam tikrus kriterijus, pavyzdžiui, įsigyjate pirmą būstą ir jūsų pajamos neviršija nustatytų ribų, galima kreiptis dėl valstybės paramos būstui įsigyti ir panaudoti ją kaip pradinį įnašą. Aktualias sąlygas skelbia Socialinės apsaugos ir darbo ministerija.
Įnašo neužtenka: kitos paskolos sąlygos
Įmokos ir pajamų santykis
Nuo 2026 m. rugpjūčio 1 d. taikomas vienas reikalavimas: įmokos neturi viršyti 50 proc. pajamų, skaičiuojant su ne mažesne kaip 6 proc. palūkanų norma. Anksčiau galiojo dviejų ribų derinys: 40 proc. pajamų ir 50 proc. skaičiuojant su 5 proc. palūkanomis.
Pavyzdys: anuitetinės 180 000 eurų paskolos 30 metų įmoka, skaičiuojant su 6 proc. palūkanomis, būtų apie 1 079 eurus per mėnesį. Vadinasi, kad ji tilptų į 50 proc. ribą, reikėtų maždaug 2 160 eurų tvarių mėnesio pajamų, jei neturite kitų įsipareigojimų. Tai testo skaičiavimas, o realios palūkanos gali skirtis.
Į šią ribą įskaičiuojami visi finansiniai įsipareigojimai: automobilio lizingas, kredito kortelė, vartojimo kreditai. Kuo jų daugiau, tuo mažesnė paskola jums prieinama.
Tvarios pajamos
Bankas vertina ne mažiau kaip paskutinių 6 mėnesių tvarių pajamų vidurkį. Jei jūsų pajamos smarkiai kinta, pavyzdžiui, gaunate dividendų, nuomos ar investicinės veiklos pajamų, gali būti taikomi griežtesni reikalavimai. Jei imate paskolą kaip šeima, vertinamos abiejų sutuoktinių pajamos ir įsipareigojimai.
Kredito istorija
Vėluojančios sąskaitos už telefoną ar išperkamoji nuoma gali pabloginti jūsų galimybes. Savo įsipareigojimus galite pasitikrinti Lietuvos banko Paskolų rizikos duomenų bazėje. Tai verta padaryti dar prieš kreipiantis į banką.
Ar verta rinktis mažiausią įnašą
Mažesnis įnašas leidžia greičiau įsigyti būstą, bet paskola bus didesnė, todėl mokėsite daugiau palūkanų ir turėsite didesnę įmoką. Mažesnis saugumo rezervas taip pat rizikingesnis, jei pasikeistų pajamos. Prieš nuspręsdami pasiskaičiuokite, kiek galėtumėte patogiai mokėti, net jei palūkanos pakiltų.
Neišleiskite visų santaupų įnašui. Pirkdami būstą turėsite ir kitų išlaidų: notarui, registracijai, draudimui, turto vertinimui, persikraustymui ir remontui. Geriausia, kad liktų ir rezervas keliems mėnesiams pragyventi.
Ką daryti dabar
- Patikrinkite, kuriai grupei priklausote: 10, 15 ar 30 proc.
- Pasitikrinkite savo įsipareigojimus ir kredito istoriją.
- Pasiskaičiuokite, kokią įmoką galėtumėte mokėti.
- Kreipkitės į kelis paskolos davėjus ir palyginkite pasiūlymus.
- Sužinokite, ar jums priklauso valstybės parama.
Dažniausiai užduodami klausimai
Ar paveldėtas butas panaikina teisę į 10 proc. įnašą?
Sąlyga kalba apie nuosavybės teise priklausantį nekilnojamąjį turtą, todėl jei tokį turtą turite ar turėjote per pastaruosius penkerius metus, 10 proc. riba gali nebetikti. Dalies turto atvejį aptarkite su banku, nes svarbios konkrečios aplinkybės.
Ar 10 proc. taikoma tik butui?
Reikalavimas kalba apie gyvenamosios paskirties nekilnojamojo turto įsigijimą arba statymą, todėl jis nėra susijęs vien su butais. Vis dėlto kiekvienas paskolos davėjas vertina konkretų objektą pats ir gali taikyti griežtesnes sąlygas.
Ar bankas privalo suteikti paskolą, jei atitinku reikalavimus?
Ne. Nuostatai nustato minimalius reikalavimus, o kiekvienas paskolos davėjas vertina jūsų kreditingumą ir gali reikalauti daugiau. Dėl to Lietuvos bankas rekomenduoja kreiptis į kelis paskolos davėjus ir palyginti jų pasiūlymus.
Ką daryti, jei paskolos neduoda dėl nepakankamai tvarių pajamų?
Lietuvos bankas pataria atidėti naujo būsto planus bent pusmečiui ir tą laiką skirti patikimesnei finansinei istorijai sukurti: mokėti sąskaitas laiku, mažinti kitus įsipareigojimus ir kaupti įnašą.
Taip pat skaitykite: Ką patikrinti prieš perkant butą ir Kaip paruošti butą pardavimui.
Šiame straipsnyje remiamės Lietuvos banko paaiškinimu apie atnaujintus nuostatus. Tai bendro pobūdžio informacija, o ne finansinė konsultacija, todėl galutines sąlygas pasitikslinkite su savo paskolos davėju.